Mostrando las entradas con la etiqueta Contabilidad. Mostrar todas las entradas

miércoles, 3 de mayo de 2023

CONTABILIDAD

                 AJUSTES DEL PROCEDIMIENTO DE INVENTARIOS PERPETUOS

Consiste en registrar las operaciones de mercancías de tal manera que se pueda conocer en cualquier momento el valor del inventario final, el costo de lo vendido y la utilidad o la pérdida bruta.


Un inventario perpetuo realiza una gestión del almacén, costo de ventas y ventas de una empresa de forma constante. Este sistema se mantiene actualizado porque lleva un registro de las entradas y salidas del inventario de forma automática. Se considera uno de los más precisos para la administración de un negocio.

Al mantener al día todas las operaciones que se realizan en la empresa se puede tener un diagnóstico inmediato del inventario final, así como de costos de producción, materia prima faltante, utilidades y pérdidas en tiempo real. Por su eficacia es uno de los sistemas de inventario preferidos por las empresas.


Es conveniente, sobre todo, para grandes organizaciones que requieren un mayor rigor en su producción diaria, así como negocios que se encuentren descentralizados, es decir, que sus áreas están separadas unas de otras; de esta forma se coordinan todos los componentes de forma optimizada. 

Entre el inventario perpetuo o permanente y el inventario periódico existen diferencias sustanciales:  

-El inventario perpetuo consiste en un registro constante de todos los movimientos día con día. Mientras que en el periódico se realiza con cierta frecuencia: mensual, bimestral, trimestral, semestral, anual.

-El inventario perpetuo se puede hacer con la ayuda de algún software y tecnología para agilizar su funcionamiento. Por su parte, el inventario periódico generalmente usa herramientas básicas de administración. 

-La previsión de necesidades es rápidamente identificable en el inventario perpetuo, mientras que en el inventario periódico no es posible realizar predicciones de forma inmediata.

-En el inventario perpetuo se lleva un registro de libros de manera automática. En cambio, el inventario periódico funciona sobre un registro manual que se basa en la verificación física.

-El inventario perpetuo contempla las pérdidas en el registro, por lo tanto es muy preciso; mientras que el periódico no las toma en consideración, por lo tanto es inexacto.

-Cuando el sistema de inventario perpetuo está en funcionamiento no es necesario suspender las actividades de la empresa. En oposición, durante el inventario periódico sí se deben detener las actividades para poder realizarlo. 


martes, 2 de mayo de 2023

Qué es un balance general y cómo realizarlo (con ejemplo)

 El balance general es un documento financiero que representa la situación de una empresa en un momento determinado. La información que contiene incluye los recursos que la organización tiene (activos), los recursos que debe pagar (pasivos) y la diferencia que hay entre ambos (patrimonio).

Este documento es vital para el manejo y la inversión de cualquier organización. Dado que describe la situación financiera de un tiempo fijo, no dinámico, es necesario que lo realices de forma repetida, una vez al año al menos. De esta forma podrás acceder fácilmente a los saldos más relevantes de tu negocio: tus ganancias y tus gastos. 

1. Balance general comparativo

Evalúa la evolución del negocio y puede compararse con años contables pasados. Para ello es necesario contar con un historial financiero que permita observar las diferencias entre un balance actual y uno anterior, en el que se refleje si el rendimiento de la empresa ha aumentado o disminuido a lo largo del tiempo. 

2. Balance general consolidado

Es utilizado por empresas con diferentes filiales para generar un balance general único. Así que contempla en todas sus subsidiarias un solo documento u hoja de cálculo, para determinar la situación general de la empresa en cuanto a activos, pasivos y patrimonio. 

3. Balance general estimativo

Se elabora con datos preliminares para después verificarlos con la versión final. Por lo tanto, las cifras de estos documentos están determinadas por supuestos y están sujetas a correcciones posteriores. Se utiliza para realizar una aproximación de los resultados que se pueden obtener al término de un periodo. Esto permite a las empresas tomar medidas respecto a las ganancias y gastos que se prevén. 

4. Balance general proforma

Realiza proyecciones sobre los componentes del balance general y es útil para evaluar proyectos y conocer si son viables o no. Es similar al balance general estimado, pero en lugar de trabajar con datos preliminares, hace una predicción del futuro de la situación financiera de la empresa con los datos que ya se han obtenido. 

El balance general debe realizarse al menos una vez al año para tener una vista general de la situación financiera de la empresa. Mantener esta información en orden te permite llevar una contabilidad y gestión administrativa más saludables. 

Objetivos de un balance general

La función principal del balance general es tener el control de las finanzas de las empresas, pero, de forma específica, también cubre los siguientes objetivos: 

  1. Conocer la posición financiera de la empresa en un periodo determinado.
  2. Obtener información relevante para una mejor toma de decisiones financieras.
  3. Conocer la naturaleza y valor de los activos, pasivos y patrimonios.
  4. Mantener la solvencia del negocio.
  5. Asegurar la capacidad actual de la empresa. 
  6. Detectar de forma oportuna los excedentes e insuficiencias en tus fondos de efectivo o el exceso de deudas contraídas. 

Estructura del balance general

Conocer la estructura de un balance general es indispensable para consignar la información de manera ordenada y precisa. Suele realizarse en hojas de cálculo. A continuación veremos en qué consiste:

  • Encabezado. Corresponde a la parte superior del documento, donde se coloca el nombre de la empresa; se indica que es un balance general, el periodo de análisis, la fecha y tipo de moneda o divisa.
  • Columna izquierda. Aquí se listan los recursos o la inversión que posee la empresa, es decir, los activos fijos, circulantes y diferidos. 
  • Columna derecha. Se divide en dos partes. En la primera desglosa los recursos que la empresa debe: pasivos fijos, de largo plazo y diferidos. En la segunda indica el patrimonio, que engloba el capital social (financiamiento propio y ajeno) y la utilidad neta del ejercicio (diferencia entre activos y pasivos).
  • Firma. En la parte inferior del documento se reporta quién hizo el balance general (contador o administrador) y quién autorizó los datos obtenidos (propietario), con sus respectivas firmas. 

Ahora que ya conoces la estructura básica del balance general, te mostraremos a qué se refiere cada uno de sus componentes. 

Componentes del balance general
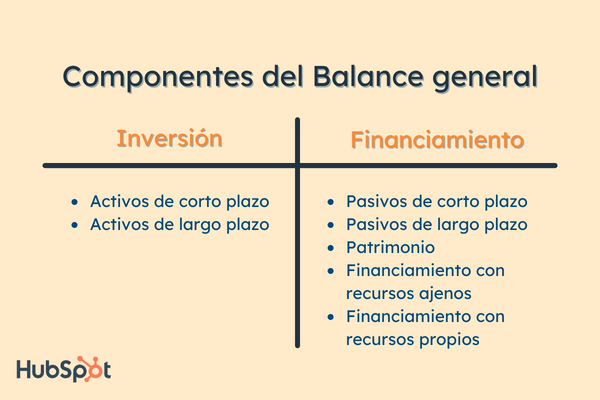
Componentes del balance general

Activos

Los activos son todos aquellos bienes o derechos que una empresa (o persona individual) posee y que pueden tener la intención de convertirse en un beneficio económico para el futuro. Estos se clasifican según su facilidad para convertirse en dinero: 

  • Activo fijo. También llamado activo no corriente, pues no tiene mucha liquidez y no varía durante el año fiscal. Son todos aquellos bienes tangibles o intangibles que una empresa requiere para funcionar, por ejemplo: terrenos, construcciones, maquinaria, mobiliario, transportes, etc. 
  • Activo circulante. Es conocido también como activo corriente y es el activo líquido al momento del cierre de un ejercicio en un plazo inferior a un año. Este puede venderse, utilizarse, convertirse en efectivo o entregarse como pago. Algunos de sus componentes son el efectivo en caja y bancos, las cuentas por cobrar y los artículos en proceso de fabricación.
  • Activos diferidos. Representan aquellos bienes que una empresa adquiere o compra, pero que no usa o consume de manera inmediata.

Los activos pueden definir su valor según su coste histórico, su valor razonable o actual, coste de venta o coste amortizado y su valor contable o residual. 

https://open.spotify.com/track/0pQskrTITgmCMyr85tb9qq?si=0a1804d1ce594f43

Pasivos

Los pasivos corresponden a todas las deudas y obligaciones económicas de una empresa. Estas se adoptan y utilizan para financiar la actividad de las operaciones y sirven para pagar los activos. Para comprenderlo mejor, podemos poner de ejemplo la situación de una persona individual que compra una casa a través de un préstamo bancario. La casa es su activo y el dinero que debe es su pasivo.

Los gastos pasivos también se categorizan en diferentes aspectos: 

Patrimonio

Por un lado, está el capital social que son todos aquellos elementos que constituyen la financiación propia de una empresa, por ejemplo, el dinero aportado por socios o inversionistas y las reservas financieras. Por otro lado, está la utilidad neta o capital neto que es el resultado de  la resta de activos y pasivos.

1. Recopila y suma tus activos

Al inicio de tu estructura indica el nombre de tu empresa, el ejercicio (en este caso balance general) y el periodo. Seguido de esto, divide tus activos fijos y circulantes de la siguiente manera. Suma cada uno de ellos y finalmente obtén el total de los activos. 
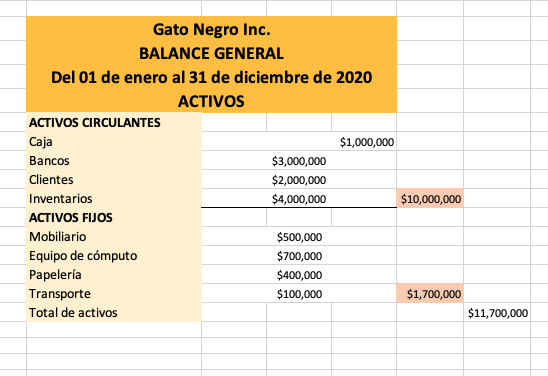
Cómo hacer un balance general: activos

2. Recopila y suma tus pasivos

Al igual que lo hiciste con los activos, lista todos tus pasivos fijos y circulantes; haz una suma de cada uno y después de los dos resultados. 
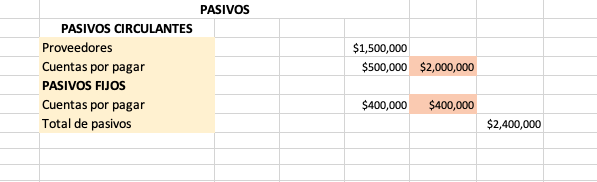
Cómo hacer un balance general: pasivos

3. Recopila y suma tu patrimonio

Haz el mismo proceso que los pasos 1 y 2 y suma tu patrimonio, como en la siguiente imagen: 
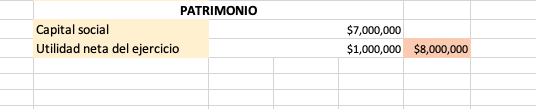
Cómo hacer un balance general: patrimonio

4. Comprueba tu patrimonio

Para comprobar tu patrimonio debes utilizar la siguiente fórmula: 
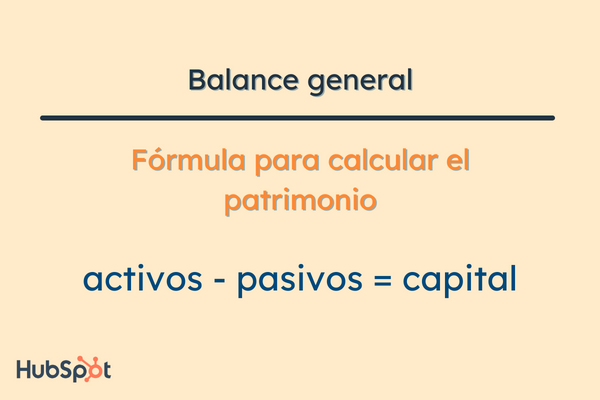
Fórmula del balance general: patrimonio

La resta de los activos y pasivos debe ser la misma cantidad que tu utilidad neta del ejercicio, tal como se muestra en la siguiente imagen: 
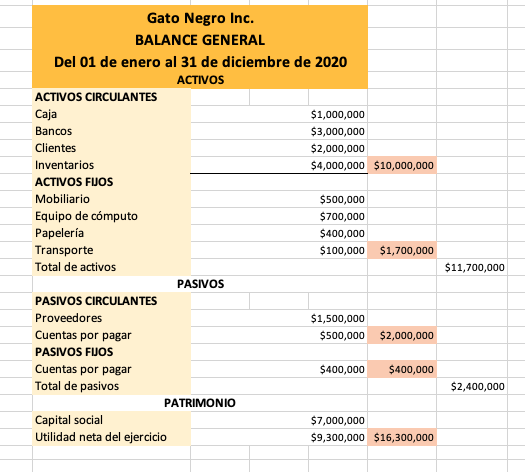
Cómo hacer un balance general: resultado

Por último, solo debes recopilar la firma de la persona que debe autorizar el balance general y la firma de quien lo elaboró. 
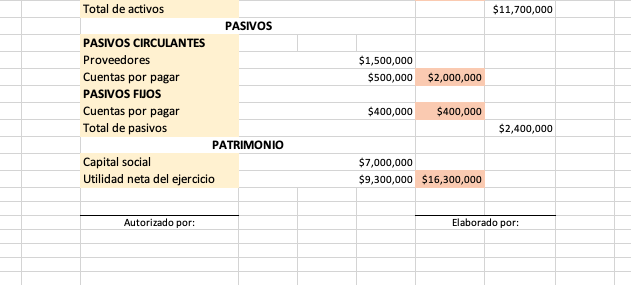
Cómo hacer un balance general: firmas

Ejemplo de un balance general

Para terminar de comprender cómo realizar un balance general, te compartimos el siguiente ejemplo. Tendrá un formato diferente: el que realizamos anteriormente tiene formato de reporte y este es de cálculo.

1. Comenzaremos con un patrimonio social de $70.000 que fue incluido por un socio de la empresa. 
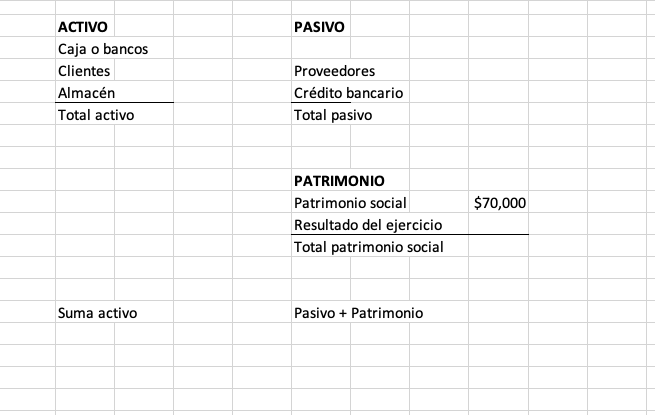
Ejemplo de balance general de una empresa

2. Esta cantidad también debe reflejarse en la parte de activos, específicamente en la sección de caja o bancos. 
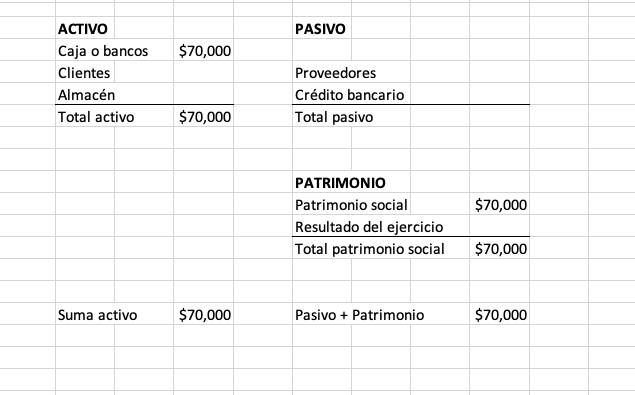
Ejemplo de balance general: activos

3. Conforme esta empresa realiza su balance general, verifica que sus cantidades estén cuadradas. Es decir, que la suma de los activos también esté consignada en el patrimonio. De esta manera, podrás saber que tu balance general está quedando de forma correcta. 

Supongamos que otro socio de la empresa aportará otra cantidad al patrimonio social. Esta cantidad será de $100.000 pero en materia prima. Eso debe sumarse en la casilla de patrimonio social. A la vez, debe añadirse en los activos, pero en el elemento de almacén, pues el patrimonio lo brindó en forma de producto y no en efectivo. 
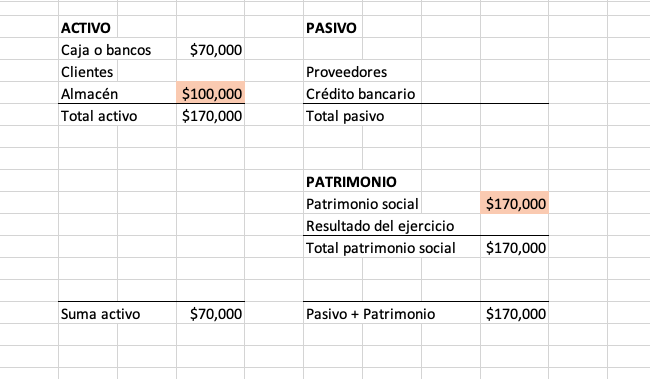
Ejemplo de balance general: verificación

4. Lo siguiente es incluir un crédito solicitado al banco con anterioridad. Esta cantidad irá directo al componente de pasivo, en el elemento de crédito bancario. Esto hará que la suma de pasivos más patrimonio sea diferente a la de los activos. 
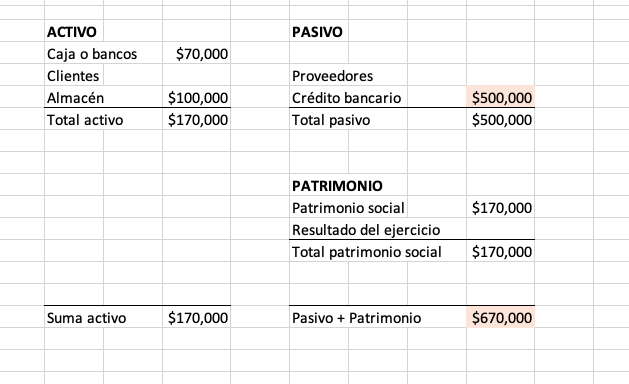
Ejemplo de balance general: créditos

Esta diferencia es porque ese préstamo no se ha reflejado en los activos. Para reflejarlos, debe incluirse esa cantidad en los activos de caja, pues se conforma de efectivo. De forma inmediata, la suma de los activos será igual otra vez a la del patrimonio. 
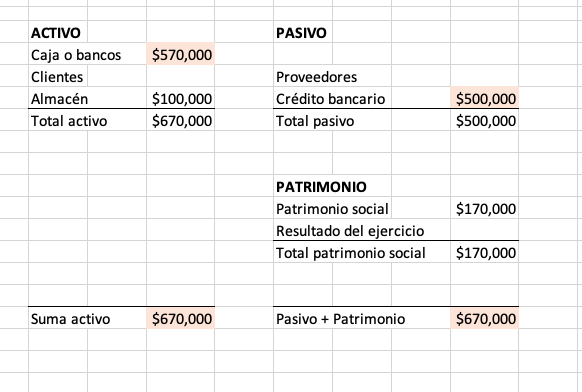
Ejemplo de balance general: cálculo

5. Ahora, supongamos que esta empresa realiza una compra de producto con la cantidad de $150.000 a proveedores. Este crédito también tiene que reflejarse en los activos y se hará directamente en el almacén, pues es compra de producto. Se suma esa cantidad a la que ya está establecida en ese elemento. 
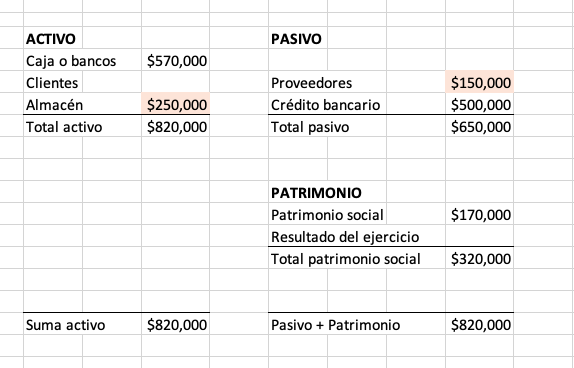
Ejemplo de balance general: compras a proveedores

Ahora, se le hará una venta al cliente de la cantidad de $350.000 de producto, pero como de esos $250.000 solo se ocuparon $150.000, entonces se resta esa cantidad de los resultados que tiene en almacén. 
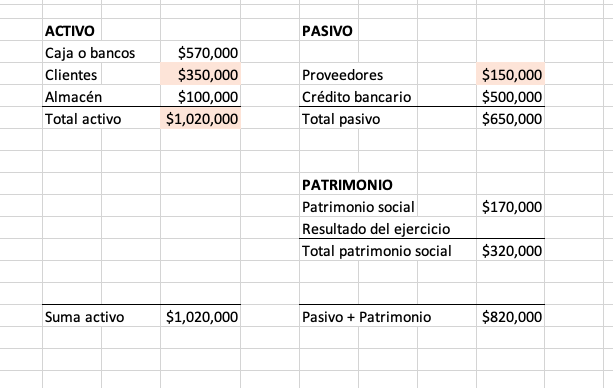
Ejemplo de balance general: cálculo de proveedores

6. Una vez más, las sumas finales son diferentes, pero la utilidad restante se incluye en el componente de patrimonio, en el elemento de resultado del ejercicio. Si la cantidad de las sumas resulta igual tanto en activos como pasivos, significa que el balance general refleja un buen punto de equilibrio; en caso contrario, estará reflejando algún error o una pérdida financiera.
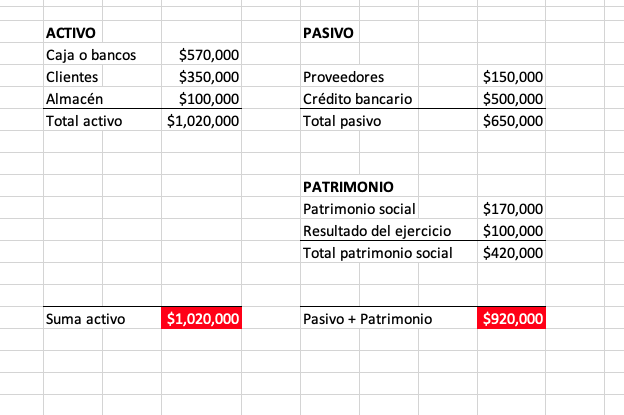
Ejemplo de balance general: suma

viernes, 28 de abril de 2023

Contabilidad


  • Conoce las bases: dominar los conceptos básicos es vital, ya que desde allí surgen todas las fórmulas o métodos para aplicar después. Además, es importante estar al día de herramientas informáticas que pueden ayudar en el trabajo. 
  • Practica: la teoría es importante, pero la práctica es esencial. La contabilidad y el análisis financiero requieren muchos ejercicios y cuentas para desarrollar la capacidad analítica.
  • Manténte informado:  hay leyes y normativas que van cambiando según el país. Estas normas se actualizan con bastante frecuencia, por lo tanto, es recomendable inscribirse en grupos de estudio u organizaciones que aglutinan a los profesionales contables para que te informen de las nuevas reglas.
  • Decide en qué campo deseas desarrollarte profesionalmente: las posibilidades son muchas, ya que el análisis financiero se desarrolla en todo tipo de empresas, desde banca a comercio e industria, y cada un tiene sus peculiaridades.

jueves, 27 de abril de 2023

DEBES ESTAR ACTUALIZADO

 La contabilidad es la disciplina que tiene como objetivo estudiar, medir, analizar el patrimonio y la situación económica para que, a raíz de la información obtenida de manera sistemática y ordenada, facilitar a los dirigentes de una empresa u organización puedan ayudar la toma de decisiones y no solo aquellas de índole económico.

En definitiva, la contabilidad tiene como finalidad facilitar la información económica derivada de los resultados obtenidos en un periodo determinado de tiempo.

Aprender contabilidad es importante, no sólo porque a nivel personal podrás hacer un seguimiento más meticuloso de tus ingresos y gastos, así como de tus inversiones, sino que, además, te permitirá conocer el estado financiero de cualquier negocio, propio o ajeno.

Debes de estar actualizado

La contabilidad se rige por unas normas que varían en función de cada país y, aunque como estudiante de contabilidad esto no debe afectarte mucho, sí que es importante que te acostumbres a mantenerte actualizado, puesto que te servirá mucho en tu vida profesional.

Además, debes de tener en cuenta que los recursos que estés utilizando para estudiar contabilidad estén actualizados. Un buen truco, que explicaremos más, para aprender contabilidad y estar actualizado es realizando cursos.


en que consiste la contabilidad

                                                         contabilidad

La contabilidad consiste en la recopilación, el registro y la interpretación continuos y sistemáticos de información determinada. En detalle, la contabilidad es un sistema que permite procesar los datos relativos a todas las transacciones comerciales y las obligaciones expresadas en términos financieros en una empresa. 

Esta información se documenta según el principio de continuidad y archivo, es decir, desde el registro de una nueva empresa hasta su completa liquidación, en cumplimiento de la normativa vigente.

CONCEPTOS BÁSICOS DE CONTABILIDAD

A fin de cumplir con los principales objetivos de la contabilidad se requiere un conjunto de técnicas y métodos que, en conjunto, constituyen un método contable. El método comprende una serie de elementos importantes

  • Las cuentas contables como una forma eficaz de agrupar los pasivos, los activos y las transacciones corrientes.
  • La documentación, es un registro minucioso por escrito de toda la actividad económica realizada, que da fuerza legal a los datos registrados en la contabilidad.
  • La valoración es una forma eficaz de expresar el efectivo y sus fuentes en términos monetario.
  • El inventario, una comprobación periódica de los bienes registrados en el balance de la organización, que se lleva a cabo mediante el pesaje, la descripción, el recuento, la conciliación, la valoración de los activos identificados y la posterior comparación de los resultados con los datos contables.
  • El balance es una de las principales fuentes de información, así como una forma de agrupar económicamente los diferentes activos de la organización en función de las fuentes de formación, la composición, la asignación, expresada en equivalente monetario y elaborada a partir de una determinada fecha o período de tiempo.
  • La contabilidad es un grupo de indicadores contables, que se reflejan en forma de cuadros y caracterizan el movimiento continuo de los pasivos, los activos y la posición financiera durante un determinado período de tiempo.
  • El cálculo se refiere al costo de una unidad de cualquier producto, trabajo o servicio expresado en equivalente monetario, es decir, el cálculo del costo de producción.

lunes, 24 de abril de 2023

Contabilidad


  1. Realiza un curso: 

    Si observas que aprender de manera independiente se está convirtiendo en un dolor de cabeza, puedes recurrir a un curso. Estos cursos se pueden hacer tanto presenciales como en línea. Puedes optar por un curso básico de contabilidad, y posteriormente tomar cursos más especializados como cursos para llevar libros, cursos de impuestos, cursos de excel, cursos para estados financieros, entre otros.

  2. Crea un libro mayor. 

    Este paso es importante, en este libro se registran movimientos como débitos y créditos. Crear uno y tratar de mantenerlo actualizado, te ayudará para entender donde debes registrar cada movimiento y elevar tus destrezas. Este libro lo puedes llevar de forma manual o digital.

  3. Elabora un estado financiero. 

    Cuando hayas aprendido lo más básico y tengas claro cada término, así como el registro de movimientos, puedes ir por algo más grande, como elaborar un estado financiero. No es tan fácil, pero tampoco imposible. Para realizarlo deberás apoyarte en el libro mayor, y se realiza al finalizar cada ciclo contable. De esta manera se evalúa el desempeño de la empresa y como se encuentran las finanzas.


viernes, 21 de abril de 2023

EXPLICALE A TUS AMIGOS LO QUE SABES

 La contabilidad es la disciplina que tiene como objetivo estudiar, medir, analizar el patrimonio y la situación económica para que, a raíz de la información obtenida de manera sistemática y ordenada, facilitar a los dirigentes de una empresa u organización puedan ayudar la toma de decisiones y no solo aquellas de índole económico.

En definitiva, la contabilidad tiene como finalidad facilitar la información económica derivada de los resultados obtenidos en un periodo determinado de tiempo.

Aprender contabilidad es importante, no sólo porque a nivel personal podrás hacer un seguimiento más meticuloso de tus ingresos y gastos, así como de tus inversiones, sino que, además, te permitirá conocer el estado financiero de cualquier negocio, propio o ajeno.

Explicarle a un amigo o compañero con tus propias palabras aquello que hayas ido aprendiendo es probablemente el mejor truco para aprender contabilidad.

Al exponer a una tercera persona la lección obtendrás dos beneficios: el primero es que te permitirá repasar mentalmente todo lo que has estudiado y el segundo es que podrás observar aquello en lo que puedes cometer algún error y de esta forma poder repasarlo.


jueves, 20 de abril de 2023

No te quedes con dudas


No te quedes con dudas:


  La contabilidad es una asignatura en la que cualquier duda puede afectar el resto de nuestro conocimiento y hacernos dudar en exceso a la hora de realizar ejercicios que ya dominamos. Por ello, es especialmente recomendable preguntar las dudas que vayamos teniendo, ya sea a nuestro profesor o a algún compañero que nos pueda ayudar.

En este sentido, armar un grupo de estudio es una estrategia que da muy buenos resultados a algunos estudiantes de contabilidad. Si trabajas con otros estudiantes de tu clase para repasar el material, estarás mejor preparado para responder las preguntas que te hagan. Además, la mejor parte de esto es que, mientras respondes y ayudas a otros, también aprendes.

Otra alternativa es enfrentarte a pequeños exámenes tipo test para consolidar tus conocimientos.


☆☆

magnetostática

  La   magnetoestática   es el estudio de todos los fenómenos físicos en los que intervienen   campos magnéticos   constantes en el tiempo. ...